



GWM Haval H6 ultrapassa Jeep Compass em 2026 e ameaça liderança histórica da marca americana
SUV chinês abre vantagem no acumulado do ano, enquanto Compass enfrenta forte queda nas vendas. Leapmotor C10 bate recorde, Haval H7 estreia entre os mais vendidos e marcas chinesas ampliam presença em diferentes categorias.
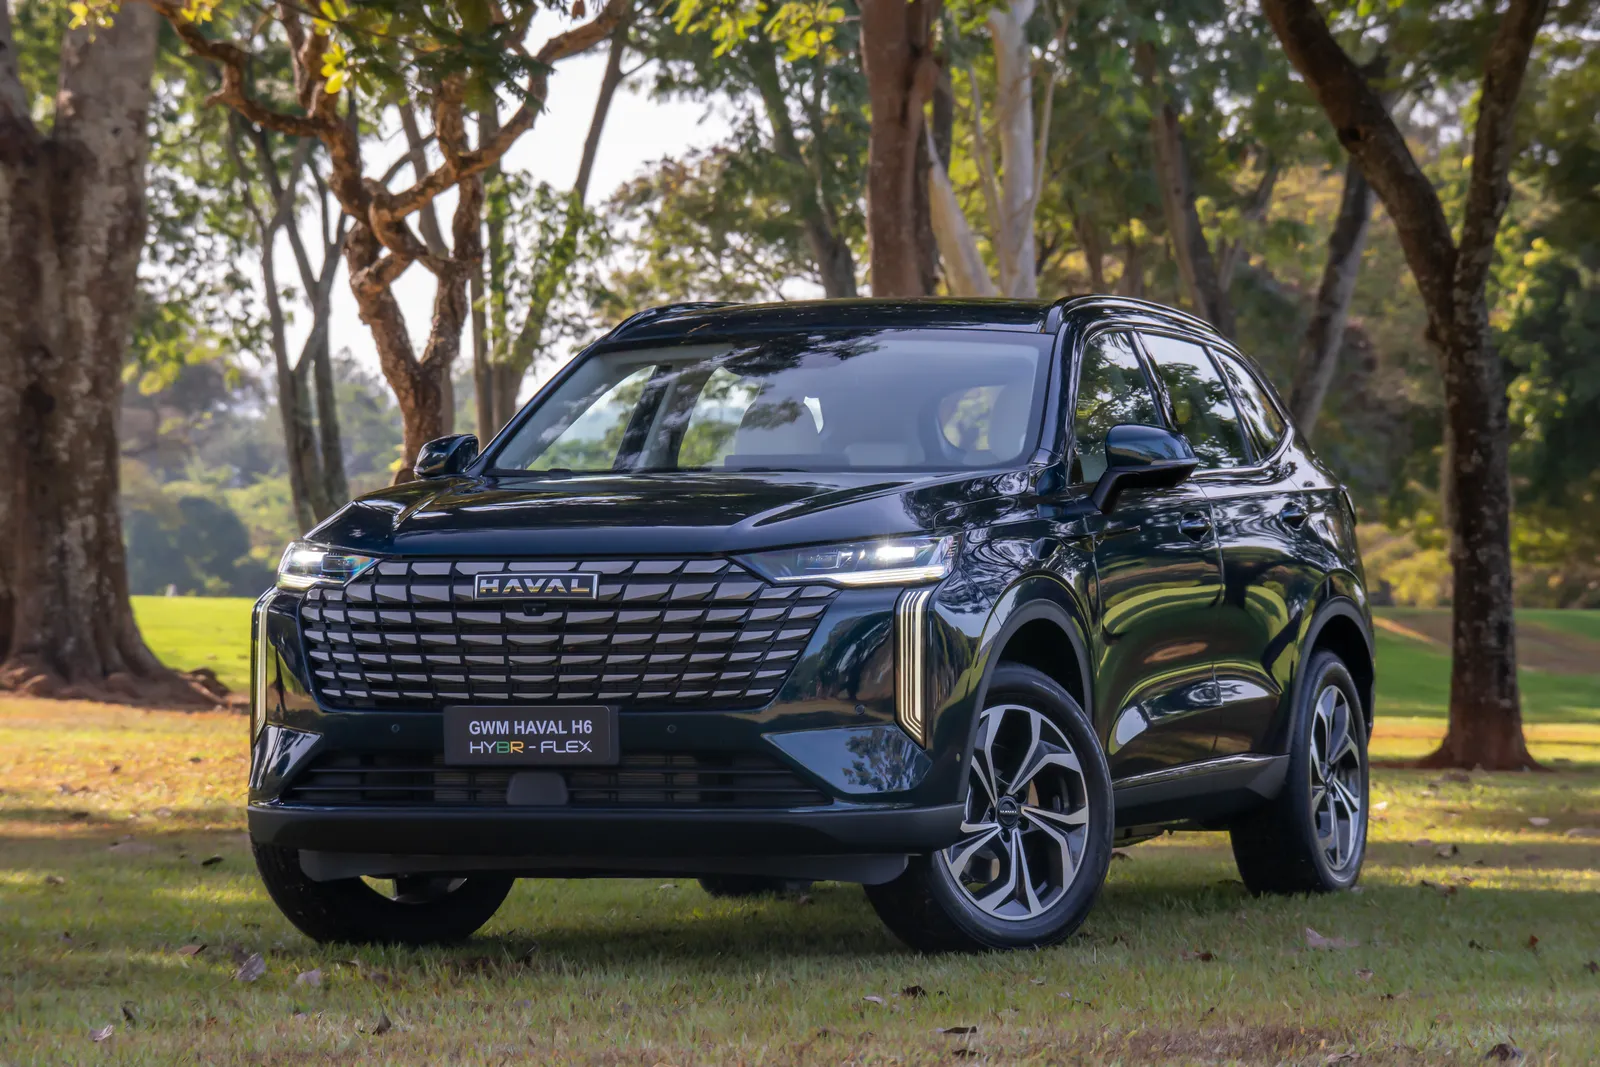
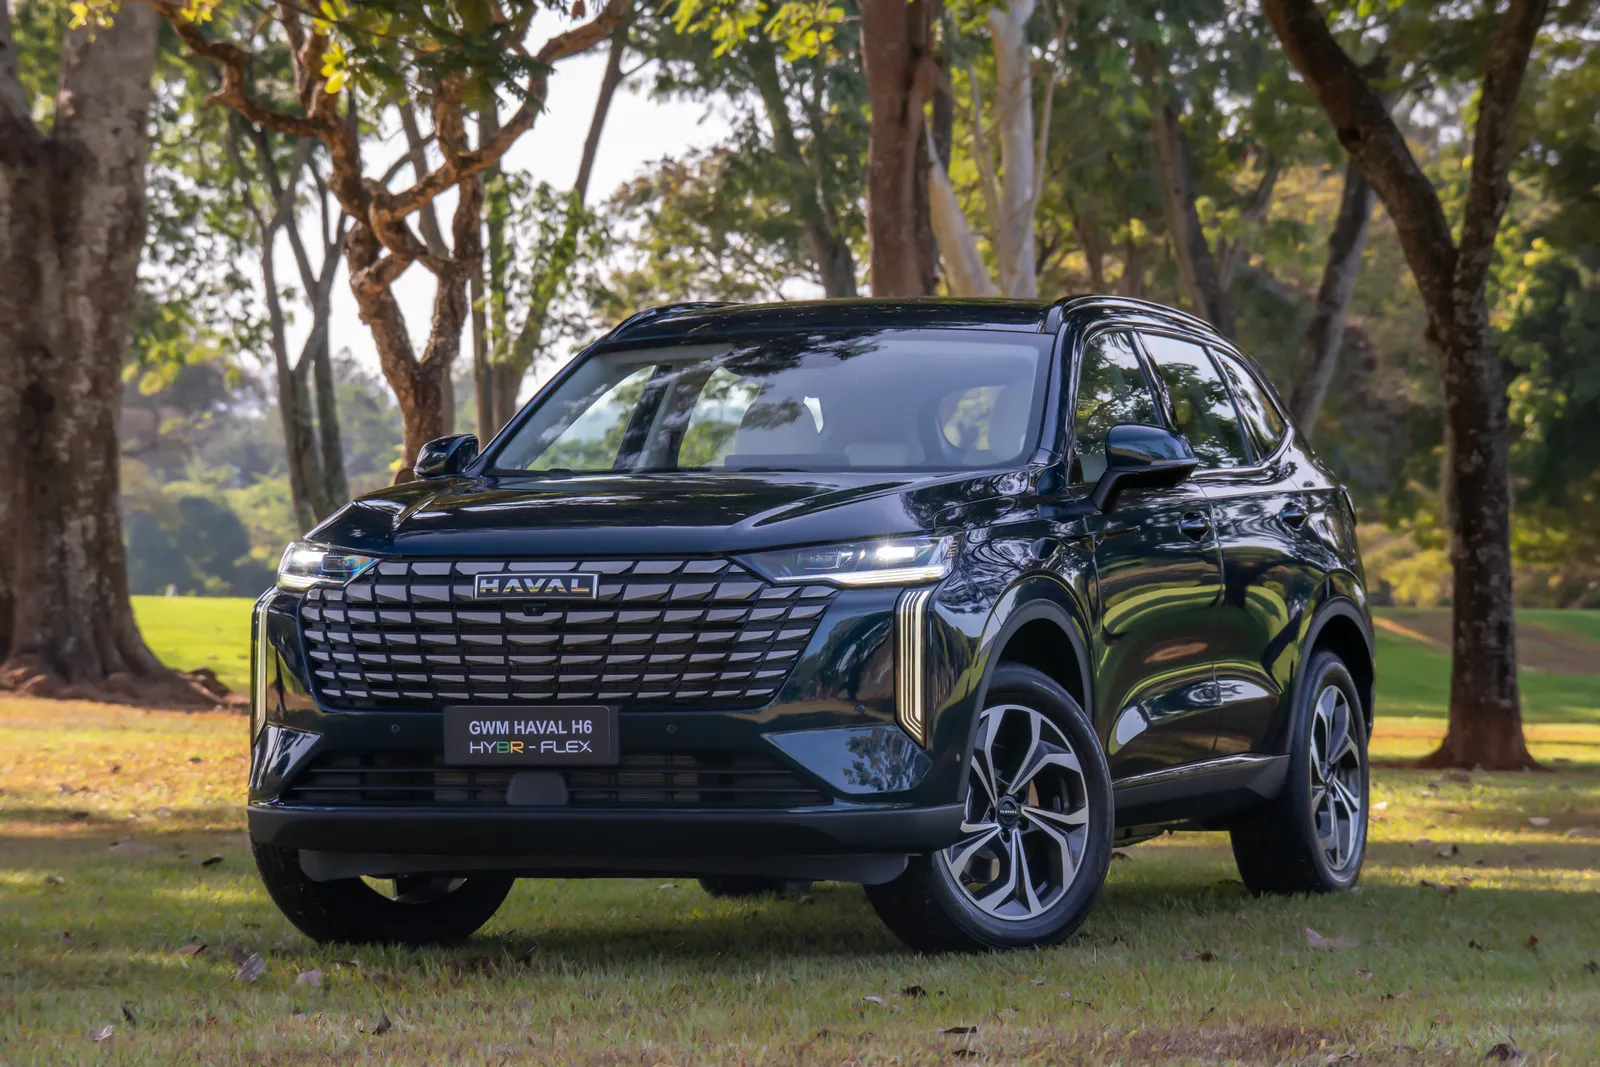
O mercado brasileiro de SUVs vive uma mudança importante em 2026. O GWM Haval H6 ultrapassou o Jeep Compass no acumulado do ano e assumiu a liderança entre os SUVs médios, colocando em risco uma hegemonia do modelo da Jeep que se aproxima de uma década. Os números de outubro mostram que a disputa ficou ainda mais acirrada, com o representante da fabricante chinesa ampliando sua vantagem sobre o tradicional rival.
O Haval H6 registrou 5.997 emplacamentos em outubro, contra 3.654 unidades do Compass. Com esse resultado, o modelo da GWM chegou a 44.675 unidades comercializadas em 2026, enquanto o SUV da Jeep acumulou 43.954 emplacamentos. A diferença entre os dois é de 721 veículos.
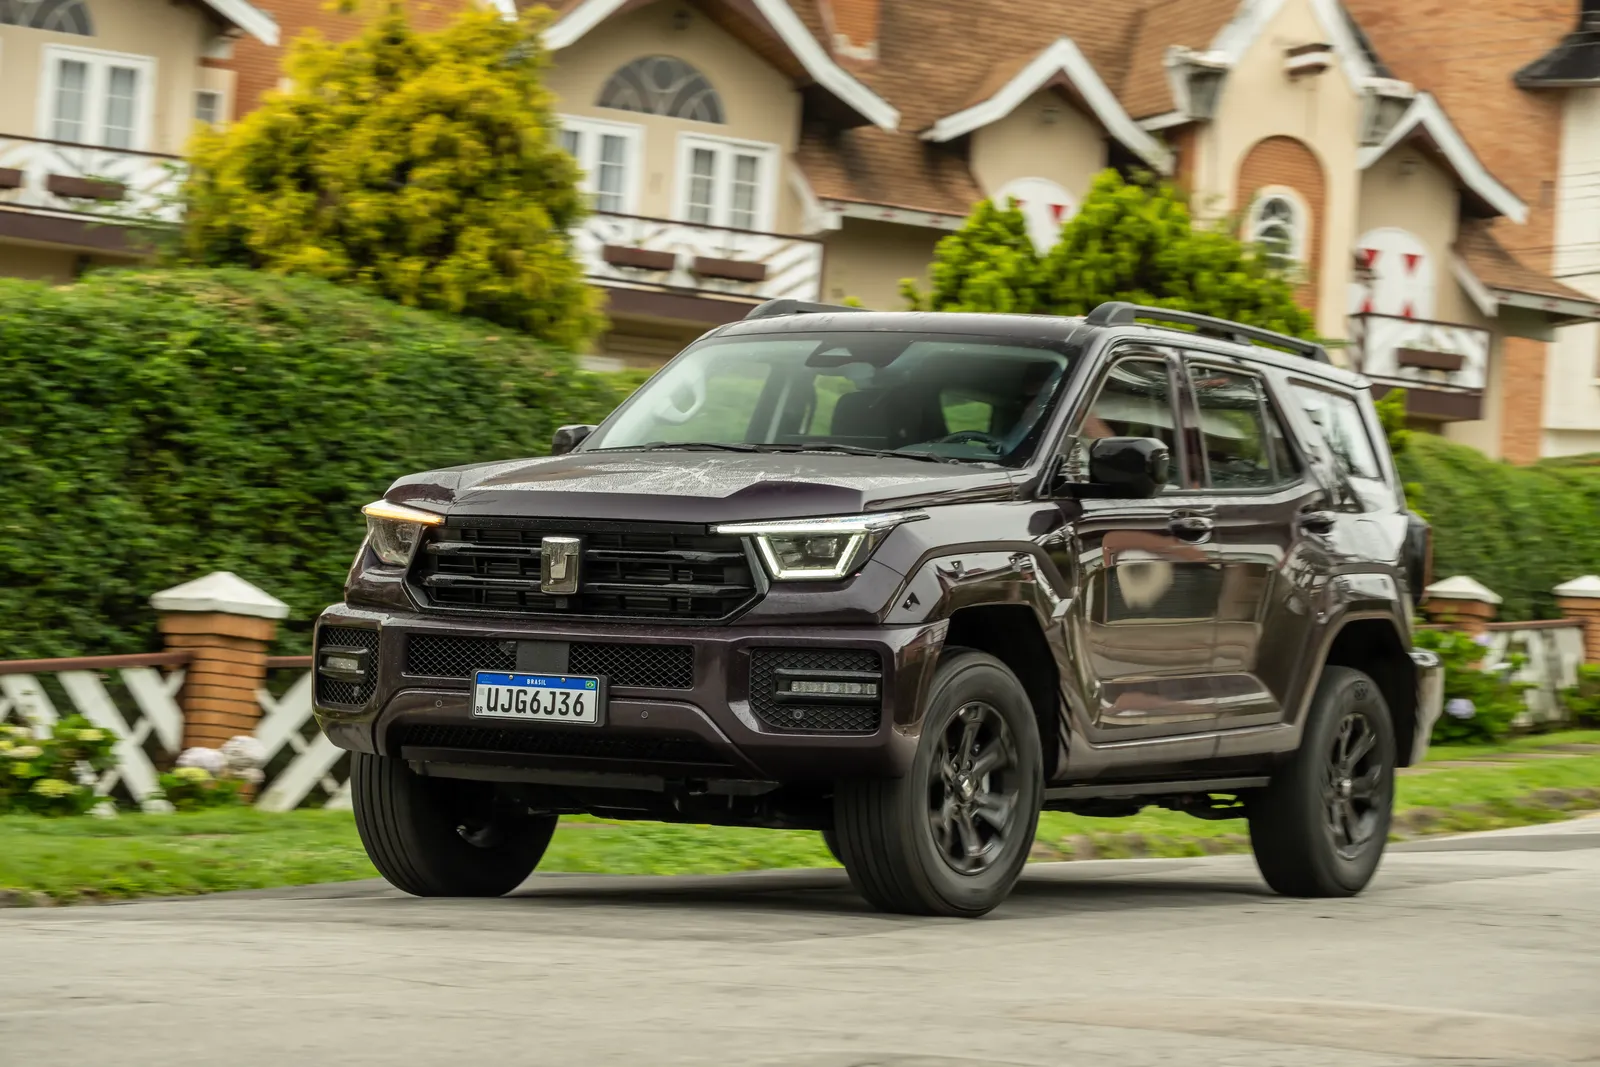
O cenário representa uma mudança significativa em relação ao fechamento de setembro, quando o Compass ainda mantinha uma vantagem próxima de 2 mil unidades. A inversão acontece em um momento particularmente delicado para a Jeep: na comparação entre outubro de 2026 e o mesmo mês de 2025, as vendas do Compass recuaram 41,6%.
Na direção oposta, o Haval H6 apresentou crescimento de 77,79% na comparação anual. Embora também tenha registrado uma retração mensal de 6,78% em relação a setembro, seu desempenho continua suficiente para sustentar a liderança.
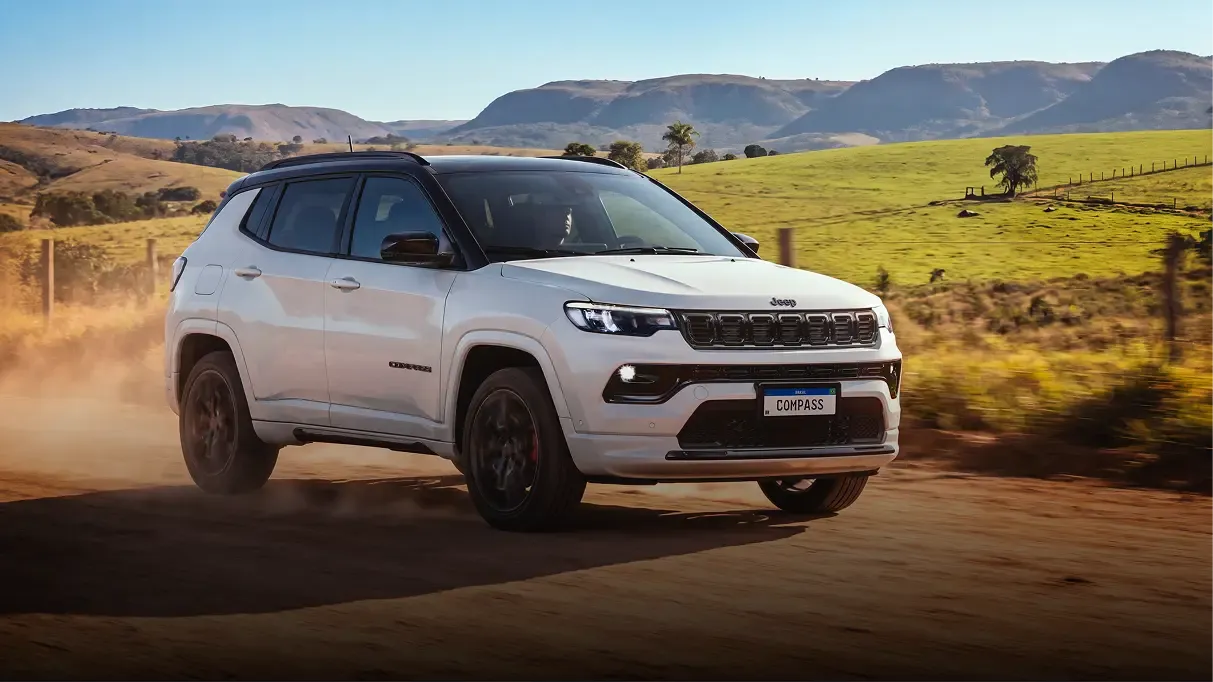 Jeep Compass teve queda de 41,6% em outubro na comparação com o mesmo mês de 2025 (Foto: Divulgação/Jeep)
A movimentação indica que a disputa pelo mercado brasileiro de SUVs médios está passando por uma transformação. Mais do que uma troca de posições no ranking, o avanço da GWM representa o fortalecimento de uma fabricante chinesa diante de um dos modelos mais tradicionais e consolidados do segmento.
SUVs médios: BYD, Omoda e Jaecoo também avançam
A concorrência não se resume à disputa entre Haval H6 e Compass. O Caoa Chery Tiggo 7 terminou outubro na terceira colocação, com 3.551 unidades, enquanto o BYD Song Pro apareceu em quarto lugar, com 2.831 emplacamentos.
O resultado do SUV da BYD merece atenção pelo crescimento de 72,2% em relação a outubro de 2025. Apesar da evolução anual, o modelo apresentou queda de 28,53% na comparação com setembro, quando havia registrado 3.961 unidades.
O Toyota Corolla Cross completou os cinco primeiros colocados, com 2.771 unidades. O resultado, entretanto, representa uma retração de 23,22% na comparação anual.
Outro destaque foi o Omoda 5, que alcançou 2.720 emplacamentos. O crescimento expressivo em relação ao ano passado precisa ser interpretado considerando que o modelo tinha uma base de comparação bastante reduzida em outubro de 2025, quando foram registradas apenas 76 unidades.
O BYD Song Plus também apresentou evolução, com 2.317 unidades e crescimento anual de 28,72%. Já o Jaecoo 7 somou 2.208 emplacamentos, avanço de 227,11% na comparação com o mesmo período do ano passado.
Entre os modelos que começam a ganhar espaço, o Leapmotor C10 ultrapassou pela primeira vez a marca de mil unidades em um único mês. Foram 1.133 emplacamentos em outubro, crescimento de 23,56% diante de setembro e impressionantes 828,69% na comparação anual.
A GWM também conseguiu colocar outro produto em evidência. O Haval H7 registrou 962 unidades em seu primeiro mês completo de comercialização, superando o Renault Boreal, que fechou outubro com 738 emplacamentos.
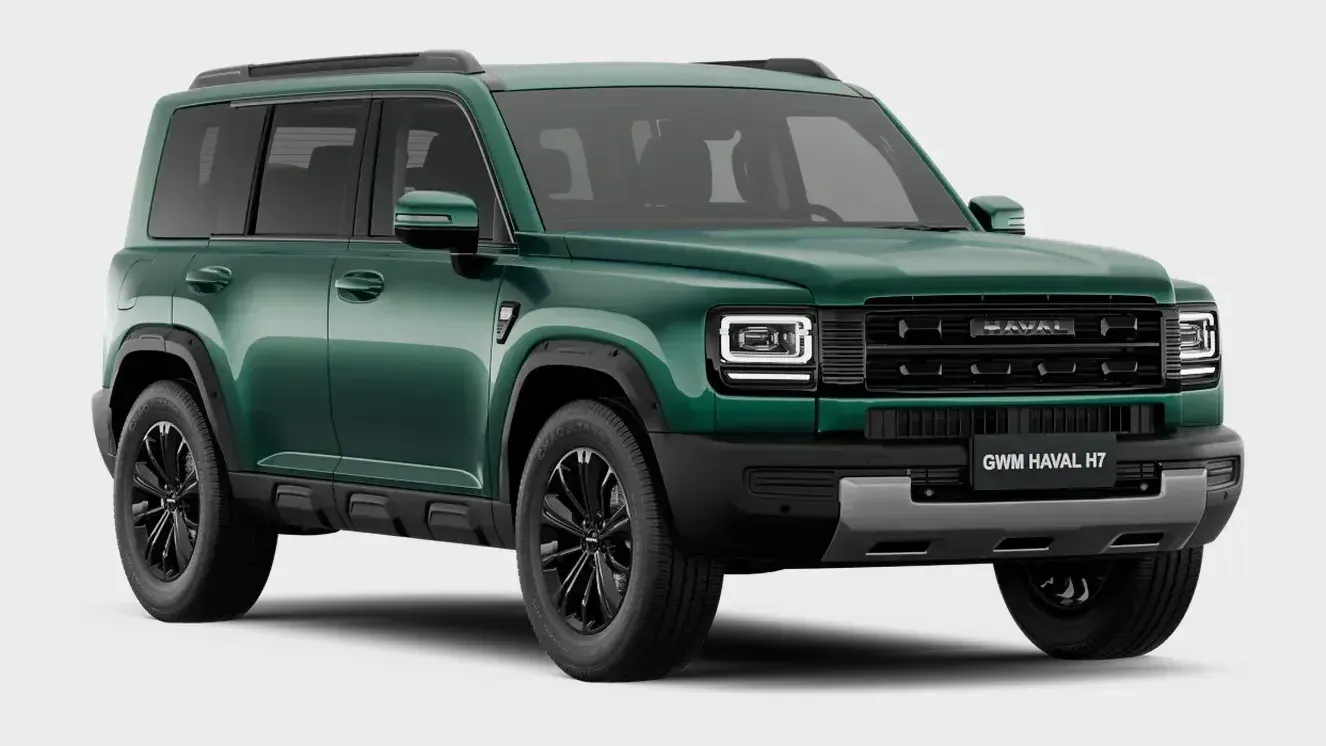 Haval H7 somou 962 emplacamentos em seu primeiro mês de vendas (Foto: Divulgação/GWM)
O GAC GS4 também teve um resultado positivo. Com 512 unidades, estabeleceu seu melhor desempenho mensal desde sua chegada ao mercado brasileiro, superando o recorde anterior de 444 veículos.
SUVs grandes: Toyota SW4 supera Jeep Commander em outubro
Entre os SUVs grandes, a disputa pela liderança mensal também apresentou mudanças. O Toyota SW4 terminou outubro na primeira posição, com 1.285 unidades, crescimento de 15,04% em relação a setembro.
O Jeep Commander ficou na segunda colocação, com 1.182 emplacamentos. Apesar da recuperação mensal de 12,25%, o modelo acumula uma queda de 45,3% na comparação com os dez primeiros meses de 2025, considerando os números apresentados no levantamento.
No acumulado de 2026, o Commander ainda aparece à frente do SW4, com 12.827 unidades contra 11.204 do Toyota. Entretanto, o desempenho recente do utilitário japonês permitiu reduzir a distância.
O terceiro colocado foi o GWM Haval H9, com 739 unidades. Mesmo apresentando retração de 23,58% em relação a setembro, o modelo registra crescimento anual de 61,71%.
Outro destaque foi o Jetour T2, que emplacou 700 unidades, praticamente repetindo o desempenho do mês anterior. O Caoa Changan CS75 ficou logo atrás, com 641 veículos.
O resultado mais negativo da categoria ficou com o Caoa Chery Tiggo 8. O modelo registrou apenas 401 unidades, queda de 38,59% em relação a setembro e de 77,37% na comparação anual.
BMW X1 mantém liderança entre os SUVs premium de entrada
No segmento de SUVs premium de entrada, o BMW X1 continua sendo a principal referência em volume de vendas. O modelo registrou 405 unidades em outubro e chegou a 3.949 emplacamentos no acumulado de 2026.
Apesar da liderança, o resultado mensal representa uma queda de 17,18% em relação a setembro e de 16,49% na comparação com outubro do ano passado.
A segunda posição ficou com o Mercedes-Benz GLA, que alcançou 153 unidades. O BYD Sealion 7 apareceu logo atrás, com 149 emplacamentos, mantendo a disputa bastante equilibrada entre os dois modelos.
O Volvo EX30, que já teve maior protagonismo nessa categoria, registrou 114 unidades. No acumulado anual, apresenta retração de 59,86% em relação ao mesmo período de 2025.
Já o Audi Q3 teve um mês positivo. Com 96 emplacamentos, registrou crescimento de 47,69% em relação a setembro e de 269,23% na comparação anual.
Denza B5 domina categoria premium intermediária
Entre os SUVs premium intermediários, a Denza, marca de luxo da BYD, manteve o protagonismo com o B5. Foram 577 unidades em outubro, garantindo a sexta liderança mensal consecutiva.
 Denza B5 liderou os SUVs premium intermediários pelo sexto mês seguido (Foto: Divulgação/Denza)
No acumulado de 2026, o modelo soma 3.776 emplacamentos, uma vantagem expressiva sobre os concorrentes diretos. O Volvo XC60 aparece na segunda posição do ranking anual, com 2.259 unidades.
Em outubro, o XC60 registrou 195 veículos, praticamente repetindo o resultado de setembro. O BMW X3 ficou em terceiro lugar no mês, com 183 unidades, seguido pelo GWM Wey 07, que somou 179 emplacamentos.
A categoria também recebeu um novo representante da GWM entre os dez primeiros colocados. O Tank 400 registrou 98 unidades em outubro e fez sua primeira aparição no top 10.
O GAC GS9, que havia alcançado a sexta posição em setembro, perdeu força e terminou outubro com 84 unidades, queda de 42,47% na comparação mensal.
Porsche Cayenne lidera entre os SUVs de luxo
No segmento de SUVs premium de maior porte e preço, o Porsche Cayenne terminou outubro na primeira posição, com 63 emplacamentos. Mesmo liderando a categoria pelo segundo mês consecutivo, o modelo apresentou queda de 34,38% em relação a setembro e de 60,13% na comparação anual.
O BMW X5 ficou na segunda colocação, com 57 unidades, enquanto o Mercedes-Benz GLE completou o pódio, com 48 veículos.
Entre os modelos com melhor desempenho relativo, o Land Rover Discovery registrou 31 unidades, crescimento de 14,81% em relação ao mês anterior. O Lexus RX também avançou, passando de 12 para 15 emplacamentos.
De maneira geral, a categoria apresentou um cenário menos aquecido. A maioria dos modelos registrou queda na comparação com outubro de 2025, refletindo um desempenho mais moderado entre os utilitários esportivos de luxo.
Mercado de SUVs cresce 24,1% em um ano
Considerando as cinco categorias analisadas, os SUVs e crossovers médios, grandes e premium somaram 46.311 emplacamentos em outubro. O volume representa crescimento de 24,1% em relação às 37.303 unidades registradas no mesmo mês de 2025.
Na comparação com setembro, entretanto, houve retração de aproximadamente 7,3%, diante dos 49.936 veículos comercializados naquele mês.
O resultado reforça a importância dos utilitários esportivos para o mercado brasileiro. Em outubro, essas categorias responderam por pouco mais de 18% dos 254.030 veículos vendidos no país.
A expansão das fabricantes chinesas é um dos principais movimentos observados nos rankings. GWM, BYD, Omoda, Jaecoo, Leapmotor, Denza, GAC e Jetour aparecem com diferentes modelos entre os mais vendidos, ampliando a concorrência com marcas tradicionais.
O caso do Haval H6 é o exemplo mais representativo dessa transformação. Ao superar o Jeep Compass no acumulado de 2026, o SUV da GWM deixa de ser apenas uma alternativa competitiva e passa a ameaçar diretamente a posição de um dos modelos mais importantes da história recente do segmento.
Se mantiver o ritmo de vendas observado nos últimos meses, a fabricante chinesa poderá encerrar o ano com uma conquista simbólica: retirar da Jeep uma liderança que parecia consolidada no mercado brasileiro de SUVs médios.
Para o consumidor, o avanço da concorrência significa mais opções de produtos, tecnologias e propostas comerciais. Para as montadoras tradicionais, representa a necessidade de reagir a um mercado cada vez mais disputado, no qual tradição e reconhecimento de marca já não garantem, isoladamente, a liderança nas vendas.
Newsletter
Receba o resumo do dia no seu e-mail
Todo fim de tarde, por volta das 19h, as principais notícias do mundo automotivo em um único e-mail. É de graça e você pode sair quando quiser.
Comentários
Carregando comentários…